
ಯುಪಿಐನ ಶೂನ್ಯ ಶುಲ್ಕ ನೀತಿಯಿಂದಾಗಿ U.S. ಆಧಾರಿತ Visa ಮತ್ತು Mastercard ಸಂಸ್ಥೆಗಳ ಉದ್ಯಮಕ್ಕೆ ಸ್ಪರ್ಧಾತ್ಮಕ ಸವಾಲು ಎದುರಾಗಿದೆ ಎಂಬ ವಿಚಾರ 2026ರ U.S. Trade Representative (USTR) ವರದಿಯಲ್ಲಿ ಪ್ರಸ್ತಾಪವಾಗಿದೆ. ಕೆಲವು ರಾಜಕೀಯ ನಾಯಕರು ಮತ್ತು ವಿಶ್ಲೇಷಕರು “ಅಮೆರಿಕದ ಒತ್ತಡಕ್ಕೆ ಮಣಿದು ಭಾರತ ಸರ್ಕಾರ MDR ತಂದಿದೆ” ಎಂದು ಆರೋಪಿಸಿದ್ದಾರೆ. ಆದರೆ ಲಭ್ಯವಿರುವ ದಾಖಲೆಗಳಲ್ಲಿ ಇದನ್ನು ಖಚಿತಪಡಿಸಲು ಆಧಾರಗಳಿಲ್ಲ– ಒಲಿವರ್ ಡಿʼಸೋಜಾ, ಮುಂಬೈ
ಇತ್ತೀಚೆಗೆ ಯುಪಿಐ (UPI) ಪಾವತಿಗಳ ಮೇಲಿನ ಎಂಡಿಆರ್ (Merchant Discount Rate – MDR) ಶುಲ್ಕದ ಕುರಿತು ಸಾರ್ವಜನಿಕ ವಲಯದಲ್ಲಿ ದೊಡ್ಡ ಮಟ್ಟದ ಚರ್ಚೆ ನಡೆಯುತ್ತಿದೆ. ‘ನಮ್ಮದೇ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿರುವ ಹಣವನ್ನು ಬಳಸಲು ಮತ್ತೆ ಶುಲ್ಕವೇಕೆ?’ ಎನ್ನುವುದು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರ ಸಹಜ ಪ್ರಶ್ನೆ. ಆದರೆ, ಈ ಹೊಸ ವ್ಯವಸ್ಥೆಯ ನೈಜ ಸ್ವರೂಪ, ಸರ್ಕಾರದ ಸ್ಪಷ್ಟನೆಗಳು ಮತ್ತು ಆರ್ಥಿಕ ಪರಿಣಾಮಗಳನ್ನು ಸೂಕ್ಷ್ಮವಾಗಿ ಅರ್ಥೈಸಿಕೊಳ್ಳಬೇಕಿದೆ.
ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಇಡುವ ಆ ಹಣವನ್ನು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ತಮ್ಮ ವ್ಯಹಾರಕ್ಕೆ ಬಳಸುತ್ತದೆ. ಆದರೆ ಅದೇ ಹಣವನ್ನು UPI ಮೂಲಕ ಖರ್ಚು ಮಾಡುವಾಗ ಹೊಸದಾಗಿ MDR (Merchant Discount Rate) ಎಂಬ ಶುಲ್ಕದ ವ್ಯವಸ್ಥೆ ಏಕೆ ಬೇಕು ಎಂಬ ಪ್ರಶ್ನೆ ಗ್ರಾಹಕರಲ್ಲಿ ಮೂಡುವುದು ಸಹಜ. ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸವನ್ನು ಗಮನಿಸಬೇಕು. MDR ಗ್ರಾಹಕರಿಂದ ನೇರವಾಗಿ ವಸೂಲು ಮಾಡುವ ತೆರಿಗೆಯಲ್ಲ. ಸೆಪ್ಟೆಂಬರ್ 2026ರ ಸರ್ಕಾರದ ಪ್ರಕಟಣೆಯ ಪ್ರಕಾರ, ಇದು ವ್ಯಾಪಾರಿ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯೊಳಗಿನ ಶುಲ್ಕವಾಗಿದೆ. ಬ್ಯಾಂಕ್ಗಳು, ಪಾವತಿ ಸೇವಾ ಸಂಸ್ಥೆಗಳು ಮತ್ತು UPI ಆ್ಯಪ್ಗಳಂತಹ ಡಿಜಿಟಲ್ ಮೂಲಸೌಕರ್ಯದ ಪಾಲುದಾರರ ನಡುವೆ ಈ ಶುಲ್ಕ ಹಂಚಿಕೆಯಾಗುತ್ತದೆ. ಗ್ರಾಹಕರು ಯುಪಿಐ ಪಾವತಿಗೆ ಯಾವುದೇ ಪ್ರತ್ಯೇಕ ಶುಲ್ಕ ನೀಡಬೇಕಿಲ್ಲ.
2025 ಮತ್ತು 2026ರ ನಡುವಿನ ಬದಲಾವಣೆಗಳು
ಏಪ್ರಿಲ್ 2025ರಲ್ಲಿ ಹಣಕಾಸು ಸಚಿವಾಲಯವು ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಯುಪಿಐ ವ್ಯವಹಾರಗಳಿಗೆ ಜಿಎಸ್ಟಿ (GST) ವಿಧಿಸುವ ಕುರಿತ ವರದಿಗಳನ್ನು “ಸಂಪೂರ್ಣ ಸುಳ್ಳು ಮತ್ತು ದಾರಿ ತಪ್ಪಿಸುವಂತಹದ್ದು” ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸಿತ್ತು. ಮಾರ್ಚ್ 2025ರಲ್ಲಿ ಕಡಿಮೆ ಮೊತ್ತದ BHIM-UPI ವ್ಯವಹಾರಗಳನ್ನು ಉತ್ತೇಜಿಸಲು ₹1,500 ಕೋಟಿ ಪ್ರೋತ್ಸಾಹಕ ಯೋಜನೆಯನ್ನು ಸರ್ಕಾರ ಘೋಷಿಸಿತ್ತು. ಆಗ ಶೂನ್ಯ MDR ವ್ಯವಸ್ಥೆ ಜಾರಿಯಲ್ಲಿತ್ತು.
ಸೆಪ್ಟೆಂಬರ್ 2026ರಲ್ಲಿ ಸರ್ಕಾರ ಪ್ರಕಟಿಸಿದ ಹೊಸ ಚೌಕಟ್ಟಿನ ಪ್ರಕಾರ, ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕೆಲ ನಿರ್ದಿಷ್ಟ P2M (ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ) ಯುಪಿಐ ವ್ಯವಹಾರಗಳಿಗೆ 0.4% MDR ಅನ್ವಯಿಸುತ್ತದೆ. ₹75,000 ಹಾಗೂ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವ್ಯವಹಾರಗಳಿಗೆ ಗರಿಷ್ಠ ₹300 ಶುಲ್ಕದ ಮಿತಿ ನಿಗದಿಯಾಗಿದೆ.
ಸೆಪ್ಟೆಂಬರ್ 2026ರಲ್ಲಿ ಸರ್ಕಾರ ಪ್ರಕಟಿಸಿದ ಹೊಸ ಚೌಕಟ್ಟಿನ ಪ್ರಕಾರ, ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕೆಲವು P2M (ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ) UPI ವ್ಯವಹಾರಗಳಿಗೆ 0.4% MDR ಅನ್ವಯಿಸುತ್ತದೆ. ₹75,000 ಮತ್ತು ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವ್ಯವಹಾರಗಳಿಗೆ ಪ್ರತಿ ವ್ಯವಹಾರಕ್ಕೆ ₹300 ಗರಿಷ್ಠ ಮಿತಿ ಇದೆ.
ಪ್ರಮುಖ ವಿನಾಯಿತಿಗಳು:
1. ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ ಮಾಡುವ P2P (Person to Person) ವ್ಯವಹಾರಗಳು ಸಂಪೂರ್ಣ ಉಚಿತ.
2. ₹2,000ವರೆಗಿನ ವ್ಯಾಪಾರಿ ಪಾವತಿಗಳಿಗೆ (P2M) ಯಾವುದೇ MDR ಇರುವುದಿಲ್ಲ.
3. ಅರ್ಹ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೂ ಶೂನ್ಯ MDR ವ್ಯವಸ್ಥೆಯೇ ಮುಂದುವರಿಯುತ್ತದೆ.
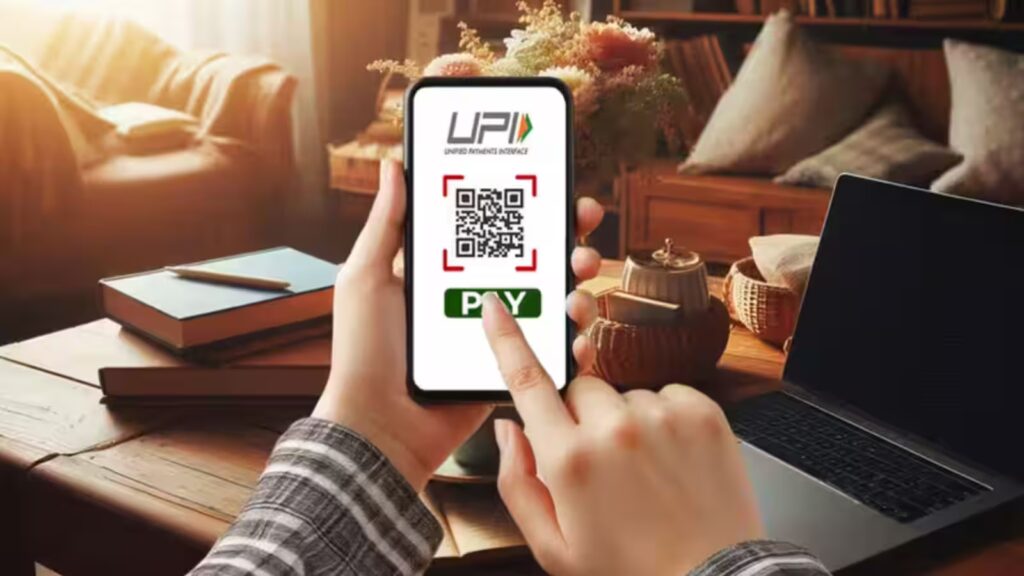
ವ್ಯಾಪಾರಿ MDR ಪಾವತಿಸಿದರೆ ಗ್ರಾಹಕರ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಲಿದೆಯೇ?
ಸರ್ಕಾರದ ನಿಯಮಾವಳಿಗಳ ಪ್ರಕಾರ MDR ಶುಲ್ಕವನ್ನು ವ್ಯಾಪಾರಿಯೇ ಭರಿಸಬೇಕು, ಗ್ರಾಹಕರಿಗೆ ನೇರ ಶುಲ್ಕವಿಲ್ಲ. ಆದಾಗ್ಯೂ, ಆರ್ಥಿಕ ನೀತಿಗಳ ಪ್ರಕಾರ ವ್ಯಾಪಾರಿಯು ತನ್ನ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವನ್ನು ವಸ್ತು ಅಥವಾ ಸೇವೆಯ ಬೆಲೆಯಲ್ಲಿ ಸೇರಿಸಿ ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸುವ ಸಾಧ್ಯತೆಯನ್ನು ತಳ್ಳಿಹಾಕುವಂತಿಲ್ಲ. ಆದರೆ ಮಾರುಕಟ್ಟೆಯ ಸ್ಪರ್ಧೆ, ಲಾಭಾಂಶ ಮತ್ತು ವ್ಯಾಪಾರದ ಸ್ವರೂಪವನ್ನು ಆಧರಿಸಿ ಇದು ಬದಲಾಗುವುದರಿಂದ, ಪ್ರತಿಯೊಬ್ಬ ವ್ಯಾಪಾರಿಯೂ ಈ ಹೊರೆಯನ್ನು ಗ್ರಾಹಕರ ಮೇಲೆ ಹಾಕುತ್ತಾನೆ ಎಂದು ಖಚಿತವಾಗಿ ಹೇಳಲಾಗುವುದಿಲ್ಲ.
ಅಮೆರಿಕದ ಒತ್ತಡ ಮತ್ತು ರಾಜಕೀಯ ಆರೋಪಗಳು
ಯುಪಿಐನ ಶೂನ್ಯ ಶುಲ್ಕ ನೀತಿಯಿಂದಾಗಿ U.S. ಆಧಾರಿತ Visa ಮತ್ತು Mastercard ಸಂಸ್ಥೆಗಳ ಉದ್ಯಮಕ್ಕೆ ಸ್ಪರ್ಧಾತ್ಮಕ ಸವಾಲು ಎದುರಾಗಿದೆ ಎಂಬ ವಿಚಾರ 2026ರ U.S. Trade Representative (USTR) ವರದಿಯಲ್ಲಿ ಪ್ರಸ್ತಾಪವಾಗಿದೆ. ಕೆಲವು ರಾಜಕೀಯ ನಾಯಕರು ಮತ್ತು ವಿಶ್ಲೇಷಕರು “ಅಮೆರಿಕದ ಒತ್ತಡಕ್ಕೆ ಮಣಿದು ಭಾರತ ಸರ್ಕಾರ MDR ತಂದಿದೆ” ಎಂದು ಆರೋಪಿಸಿದ್ದಾರೆ. ಆದರೆ ಲಭ್ಯವಿರುವ ದಾಖಲೆಗಳಲ್ಲಿ ಇದನ್ನು ಖಚಿತಪಡಿಸಲು ಆಧಾರಗಳಿಲ್ಲ. ಸರ್ಕಾರವು ಈ ಆರೋಪಗಳನ್ನು ತಿರಸ್ಕರಿಸಿದ್ದು, ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯ ದೀರ್ಘಕಾಲೀನ ಆರ್ಥಿಕ ಸ್ಥಿರತೆ, ಸೈಬರ್ ಭದ್ರತೆ ಮತ್ತು ತಂತ್ರಜ್ಞಾನ ಮೂಲಸೌಕರ್ಯದ ನಿರ್ವಹಣೆಗೆ ಈ ಆದಾಯ ಅಗತ್ಯ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸಿದೆ
ಭಾರತೀಯ ಪಾವತಿಗಳ ಕೌನ್ಸಿಲ್ (PCI) ಪಾತ್ರವೇನು?
2025ರಲ್ಲೇ Payments Council of India (PCI) ಶೂನ್ಯ MDR ನೀತಿಯನ್ನು ಮರುಪರಿಶೀಲಿಸುವಂತೆ ಪ್ರಧಾನಮಂತ್ರಿಗಳ ಕಚೇರಿಗೆ ಮನವಿ ಸಲ್ಲಿತ್ತು. ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳ ಯುಪಿಐ ವ್ಯವಹಾರಗಳಿಗೆ 0.30% MDR ವಿಧಿಸಬೇಕೆಂದು ಕೋರಿತ್ತು. ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯ ನಿರಂತರ ಸೈಬರ್ ಭದ್ರತೆ, ವಂಚನೆ ತಡೆಗಟ್ಟುವಿಕೆ, ಗ್ರಾಹಕ ಸೇವೆ ಮತ್ತು ಸರ್ವರ್ ಮೂಲಸೌಕರ್ಯ ನಿರ್ವಹಣೆಗೆ ಭಾರಿ ಹೂಡಿಕೆ ಅಗತ್ಯವಿದ್ದು, MDR ಅದಕ್ಕೆ ಪ್ರಮುಖ ಆದಾಯದ ಮೂಲವಾಗಲಿದೆ ಎಂಬುದು PCI ಯ ನಿಲುವಾಗಿತ್ತು.
ಪಾರದರ್ಶಕತೆ ಕಾಯ್ದುಕೊಳ್ಳಬೇಕು.
2025–26 ರ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಯುಪಿಐ ಮೂಲಕ 24,162 ಕೋಟಿಗೂ ಹೆಚ್ಚು ವ್ಯವಹಾರಗಳು ನಡೆದಿವೆ. ಭಾರತದ ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ಬೆನ್ನೆಲುಬಾಗಿರುವ ಇಷ್ಟೊಂದು ದೊಡ್ಡ ವ್ಯವಸ್ಥೆಯನ್ನು ಸುಸ್ಥಿರವಾಗಿ ನಡೆಸಲು ಹಣಕಾಸಿನ ಅಗತ್ಯವಿದೆ ಎಂಬುದು ಒಂದು ವಾದವಾದರೆ ಇಷ್ಟು ವರ್ಷ ಉಚಿತವಾಗಿ ನೀಡಿ ಅಭ್ಯಾಸ ಬೆಳೆಸಿದ ನಂತರ ಶುಲ್ಕ ತರುವುದು ಸರಿಯೇ ಎಂಬುದು ಇದರ ಜತೆಗಿರುವ ಪ್ರಶ್ನೆ.
ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ, “ಯುಪಿಐಗೆ ತೆರಿಗೆ ಹಾಕಲಾಗಿದೆಯೇ?” ಎನ್ನುವ ಭಾವನಾತ್ಮಕ ಆರೋಪಗಳಿಗಿಂತ, MDR ಪರಿಣಾಮ ಯಾರ ಮೇಲಾಗುತ್ತದೆ, ದರಗಳು ಮತ್ತು ಮಿತಿಗಳೇನು, ಹಾಗೂ ಹಣಕಾಸಿನ ಹಂಚಿಕೆ ಹೇಗೆ ನಡೆಯುತ್ತದೆ ಎಂಬುದರ ಕುರಿತು ಸರ್ಕಾರ, NPCI ಮತ್ತು ಫಿಂಟೆಕ್ (Financial Technology) ಸಂಸ್ಥೆಗಳು ಬ್ಯಾಂಕ್ಗಳು ಸಂಪೂರ್ಣ ಪಾರದರ್ಶಕತೆ ಕಾಯ್ದುಕೊಳ್ಳುವುದು ಅತ್ಯಗತ್ಯವಾಗಿದೆ.
ಒಲಿವರ್ ಡಿʼಸೋಜಾ
ಮುಂಬೈ
ಇದನ್ನೂ ಓದಿ – ರಿತಿಕಾ ಚೋಪ್ರಾ: ಪ್ರಜಾತಂತ್ರದ ಗಟ್ಟಿ ಧ್ವನಿ